XRechnung und ZUGFeRD erstellen, kostenlos und Open Source
Seit 2025 müssen alle Unternehmen in Deutschland E-Rechnungen empfangen können, ab 2027 beginnt die Pflicht zum Versenden. Inkvoice erstellt beide Formate aus Ihren normalen Rechnungen und hängt sie an die E-Mail an. Jede Änderung am E-Rechnungs-Code prüfen wir mit dem offiziellen KoSIT-Validator.
Ab Inkvoice 0.3.7 · Inkvoice Cloud · This page in English
Was gilt ab wann
- Seit 1. Januar 2025
Alle Unternehmen in Deutschland müssen E-Rechnungen empfangen können. Für den Empfang gibt es keine Übergangsfrist, auch nicht für Kleinunternehmer.
- Ab 1. Januar 2027
Pflicht zum Versenden an Geschäftskunden in Deutschland, wenn Ihr Gesamtumsatz 2026 über 800.000 Euro lag.
- Ab 1. Januar 2028
Pflicht für alle übrigen Unternehmen. Bis dahin bleiben Papierrechnungen erlaubt, mit Zustimmung des Kunden auch ein PDF.
Keine E-Rechnung nötig für Rechnungen bis 250 Euro Gesamtbetrag (§ 33 UStDV), Rechnungen von Kleinunternehmern (§ 34a UStDV), Fahrausweise (§ 34 UStDV) sowie Rechnungen an Privatkunden oder an Kunden ohne Sitz in Deutschland (§ 14 Abs. 2 UStG).
Eine kurze Zusammenfassung, keine Steuerberatung. Die Quellen stehen am Ende der Seite.
XRechnung oder ZUGFeRD? Inkvoice kann beides.
ZUGFeRD
Ein PDF, das Ihr Kunde lesen kann, mit der XML-Rechnung darin (PDF/A-3, Profil EN 16931).
Der Standard für Geschäftskunden.
XRechnung 3.0
Reines XML im Standard XRechnung (UBL), wie es viele Behörden verlangen.
Kunden mit Leitweg-ID bekommen automatisch eine XRechnung.
Beide folgen der europäischen Norm EN 16931, auf die § 14 UStG verweist. ZUGFeRD gilt ab Version 2.0.1 als E-Rechnung, außer in den Profilen MINIMUM und BASIC-WL; Inkvoice nutzt das Profil EN 16931.
Mit dem offiziellen Validator geprüft
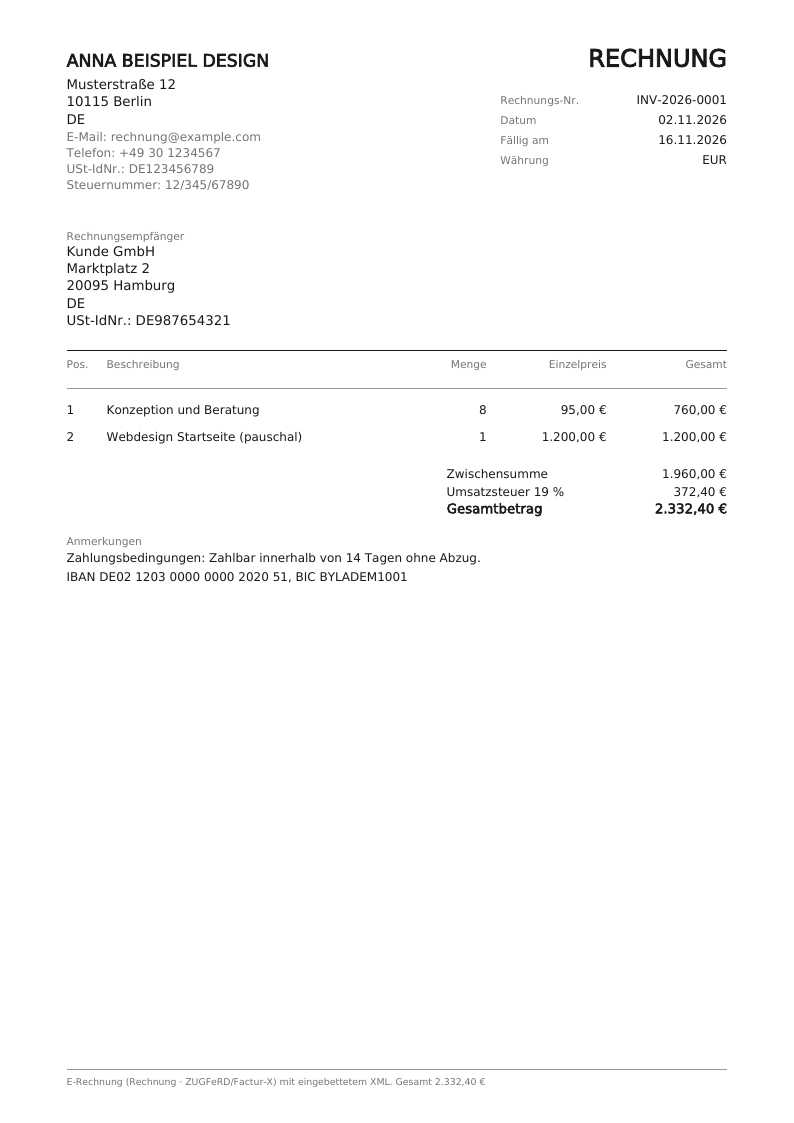
Bei jeder Änderung am E-Rechnungs-Code erzeugt Inkvoice 27 Beispielrechnungen (19 %, 7 %, Rabatt, Reverse Charge, Gutschrift, Kleinunternehmer, Leitweg-ID, Nullsatz, steuerfrei, Ausfuhr, nicht steuerbar, innergemeinschaftliche Lieferung, Leistungsdatum und Leistungszeitraum) und prüft sie automatisch: mit dem KoSIT-Validator und der XRechnung-Konfiguration 3.0.2 sowie mit Mustang für die PDF/A-3-Datei.
Die Fälle, die kleine Unternehmen wirklich haben
19 % und 7 %
Mehrere Steuersätze auf einer Rechnung, jeder mit eigener Aufschlüsselung.
Rabatte
Ein Rabatt senkt die Bemessungsgrundlage je Steuersatz, wie die Norm es verlangt.
Gutschriften
Als Typ 381 mit Verweis auf die korrigierte Rechnung.
Reverse Charge
§ 13b UStG für Geschäftskunden in der EU, mit dem nötigen Hinweis.
Kleinunternehmer
§ 19 UStG: ohne Umsatzsteuer, als steuerfrei gekennzeichnet, mit Befreiungsgrund.
Leitweg-ID
Behörden erhalten eine XRechnung, adressiert an ihre Leitweg-ID.
Von der Rechnung zur E-Rechnung
Einschalten
Unter Einstellungen die E-Rechnung aktivieren und Anschrift, Steuernummer oder USt-IdNr. sowie IBAN eintragen.
Rechnung schreiben
Wie gewohnt, mit dem Leistungsdatum als Datum oder Zeitraum. Inkvoice prüft, ob die Pflichtangaben des Formats vorhanden sind, und sagt Ihnen, was fehlt.
Senden
Beim Versand hängt Inkvoice die E-Rechnung an die E-Mail an: als ZUGFeRD-PDF oder als XRechnung-XML. Sie können sie auch an der Rechnung herunterladen.
E-Rechnung erhalten?
XRechnung- und ZUGFeRD-Dateien importieren Sie in das Postfach „E-Rechnungen“, als XML oder als ZUGFeRD-PDF: Inkvoice liest Nummer, Lieferant, Datum und Betrag aus und bewahrt die Originaldatei auf.
Ihre Rechnungen, Ihr Server
Inkvoice ist freie Software unter der MIT-Lizenz. Selbst gehostet läuft es in einem Docker-Container und speichert Ihre Rechnungen in einer SQLite-Datei auf Ihrem Server. Wer keinen Server betreiben möchte, nutzt Inkvoice Cloud.
Fragen
Brauche ich als Kleinunternehmer E-Rechnungen?
Empfangen ja, das gilt seit 2025 für alle Unternehmen. Ausstellen müssen Sie keine (§ 34a UStDV), Sie dürfen aber. Inkvoice kennzeichnet Ihre Rechnung dann als steuerfrei nach § 19 UStG, so wie die Norm es verlangt.
Darf ich die E-Rechnung per E-Mail schicken?
Ja. Das Gesetz schreibt keinen Übertragungsweg vor, eine E-Mail mit der Datei im Anhang genügt. Eine Plattform oder eine Meldung an das Finanzamt ist in Deutschland derzeit nicht vorgeschrieben.
XRechnung oder ZUGFeRD: was soll ich nehmen?
Für Geschäftskunden meist ZUGFeRD: Ihr Kunde kann das PDF lesen, seine Buchhaltungssoftware die XML. Behörden verlangen oft eine XRechnung; tragen Sie beim Kunden die Leitweg-ID ein, dann wechselt Inkvoice automatisch. Im Zweifel fragen Sie Ihren Kunden.
Was heißt „geprüft“ genau?
Wir prüfen die Dateien, die Inkvoice erzeugt, mit dem Validator der KoSIT (Koordinierungsstelle für IT-Standards) und der offiziellen XRechnung-Konfiguration, das PDF mit Mustang. Das deckt das Format und die Rechenregeln der Norm ab. Ob eine Rechnung inhaltlich stimmt, etwa der Steuersatz, bleibt bei Ihnen oder Ihrer Steuerberatung.
Was fehlt noch?
Eine Lieferanschrift, die von der Anschrift des Kunden abweicht: Bei einer innergemeinschaftlichen Lieferung nennt die E-Rechnung immer die Anschrift des Kunden als Lieferanschrift.